Lập quỹ dự phòng cho gia đình trẻ: bắt đầu từ bao nhiêu là đủ
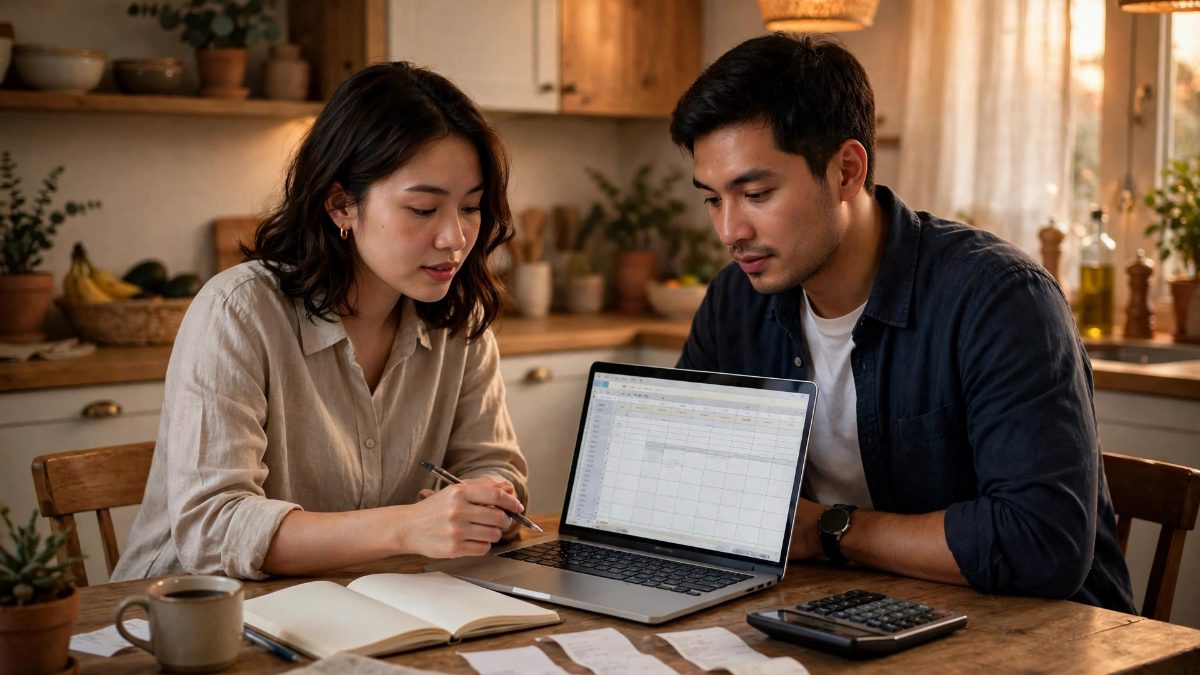
Quỹ dự phòng là khoản tiền giúp gia đình trẻ vượt qua những tháng thu nhập gián đoạn hay chi phí bất ngờ mà không phải vay mượn. Bắt đầu với một mục tiêu nhỏ và đều đặn sẽ dễ duy trì hơn là chờ đủ tiền mới lập.
Gia đình trẻ thường có nhiều khoản phải chi cùng lúc: tiền thuê nhà, tiền ăn uống, tiền học cho con, tiền trả góp xe hay đồ dùng trong nhà. Trong danh sách dài đó, quỹ dự phòng thường bị xếp cuối cùng, vì nó không mang lại niềm vui ngay lập tức như một món đồ mới hay một chuyến đi chơi. Thế nhưng khi thu nhập bất ngờ gián đoạn vì mất việc, ốm đau hay một chi phí lớn phát sinh, gia đình không có quỹ dự phòng sẽ rơi vào thế bị động ngay lập tức: vay mượn với lãi suất cao, bán tài sản trong vội vàng, hoặc cắt giảm những chi tiêu thiết yếu của con cái. Quỹ dự phòng không phải là khoản tiền dư thừa, mà là tấm đệm an toàn cho cả gia đình.
Mục tiêu bao nhiêu là đủ cho một gia đình trẻ
Nguyên tắc phổ biến được nhiều chuyên gia tài chính cá nhân khuyên dùng là quỹ dự phòng nên đủ chi tiêu cho ba đến sáu tháng. Với gia đình trẻ có một nguồn thu nhập chính, mục tiêu sáu tháng sẽ an toàn hơn. Với gia đình có hai nguồn thu nhập ổn định, ba đến bốn tháng có thể đã đủ. Cách tính đơn giản là cộng tất cả chi tiêu thiết yếu trong một tháng: tiền nhà, tiền ăn, tiền điện nước, tiền học cho con, tiền đi lại và các khoản trả góp bắt buộc, rồi nhân với số tháng mục tiêu. Một gia đình chi tiêu thiết yếu khoảng 15 triệu đồng mỗi tháng sẽ cần quỹ dự phòng từ 45 đến 90 triệu đồng.
Đặt quỹ dự phòng ở đâu và trích bao nhiêu mỗi tháng
Quỹ dự phòng cần đáp ứng hai yêu cầu: rút được ngay khi cần và không bị lẫn với tiền chi tiêu hằng ngày. Tài khoản tiết kiệm có kỳ hạn ngắn hoặc tài khoản tiết kiệm linh hoạt tại ngân hàng là lựa chọn phù hợp nhất, vì vừa có lãi suất cao hơn tài khoản thanh toán, vừa rút được nhanh khi cần gấp. Không nên để quỹ dự phòng trong ví điện tử hay tài khoản chi tiêu hằng ngày, vì sẽ rất dễ tiêu lố vào khoản tiền này cho những nhu cầu không thực sự khẩn cấp. Cũng không nên đầu tư quỹ dự phòng vào cổ phiếu hay các kênh rủi ro, vì khi cần tiền gấp mà thị trường đang giảm, gia đình sẽ phải bán lỗ.
Về mức trích mỗi tháng, hãy bắt đầu với 10% thu nhập sau thuế nếu có thể, và điều chỉnh theo hoàn cảnh thực tế. Gia đình có thu nhập chưa cao có thể bắt đầu với 5%, rồi tăng dần khi thu nhập tăng lên. Cách hiệu quả nhất là trích ngay khi nhận lương, chuyển khoản vào tài khoản quỹ dự phòng trước khi chi tiêu bất cứ thứ gì khác. Việc này được gọi là trả cho mình trước, và nó hiệu quả hơn nhiều so với việc chờ cuối tháng còn bao nhiêu mới tiết kiệm bấy nhiêu, vì cuối tháng thường không còn bao nhiêu. Nếu thu nhập không đều theo tháng, hãy trích theo tỷ lệ phần trăm của khoản thu nhập thực nhận mỗi lần, thay vì một con số cố định.
Khi nào được dùng quỹ dự phòng và khi nào thì không
Quỹ dự phòng chỉ nên dùng cho những tình huống thực sự khẩn cấp và không lường trước được: mất việc, ốm đau phải nhập viện, sửa chữa lớn cho nhà cửa hay phương tiện đi lại thiết yếu. Nó không phải là quỹ để mua điện thoại mới, đi du lịch hay chi cho những dịp lễ tết, vì những khoản đó có thể dự tính trước và nên được lập quỹ riêng. Mỗi lần dùng quỹ dự phòng, hãy ghi lại lý do và số tiền đã dùng, rồi lên kế hoạch bổ sung lại càng sớm càng tốt. Quỹ dự phòng không phải là khoản tiền dùng một lần rồi thôi, mà là khoản tiền luôn cần được duy trì ở mức mục tiêu.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Lãi suất cho vay giảm tới 2%/năm: doanh nghiệp sản xuất được gì từ đợt giảm này?
Ngân hàng Nhà nước yêu cầu các ngân hàng giảm lãi suất cho vay 1,5-2%/năm cho sản xuất, kinh doanh và lĩnh vực ưu tiên, đồng thời siết chặt cuộc đua tăng lãi suất huy động. Với doanh nghiệp, đây là cơ hội thật nếu biết tận dụng đúng lúc.
Nâng Hạng Thị Trường Chứng Khoán Việt Nam: Sức Hút Tỷ Đô Từ Watchlist MSCI
Phân tích chi tiết khả năng Việt Nam vào Watchlist MSCI tháng 6/2026 và quy mô dòng vốn tỷ USD kỳ vọng. Khám phá sự khác biệt giữa MSCI và FTSE Russell tại đây!
Lãi suất vay mua nhà tăng mạnh: Chiến lược chọn gói vay an toàn 2026
Lãi suất vay mua nhà tăng mạnh khiến người mua thận trọng. Cập nhật bảng lãi suất ngân hàng mới nhất và lời khuyên từ chuyên gia để tối ưu dòng tiền ngay!
VN-Index Chạm Mốc Lịch Sử: Bất Động Sản Và Tài Chính 'Gánh Team'
VN-Index chính thức lập đỉnh lịch sử 1.915,37 điểm nhờ nhóm BĐS và Tài chính dẫn dắt. Phân tích chi tiết diễn biến thị trường và dòng tiền khối ngoại tại đây!